 煤炭
煤炭
据BigMint 10月5日发布的信息,按照数据深度分析,2026年1-7月,全球冶金煤贸易量达到2.519亿吨,较2025年同期的2.201亿吨增长14%。
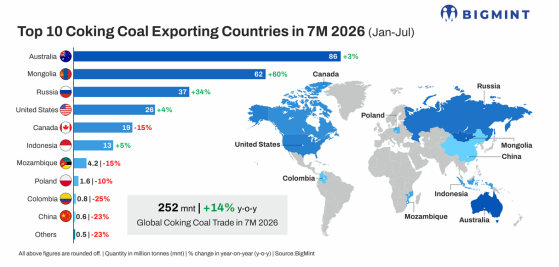
在这一贸易扩张中,主要高度集中在蒙古和俄罗斯,两国的冶金煤出口增幅最大,澳大利亚和美国也实现了适度增长,而加拿大、莫桑比克、波兰和哥伦比亚的出口量则出现下降。
贸易格局也在发生变化。中国从蒙古和俄罗斯进口的陆运煤炭大幅增加,而印度则减少对澳大利亚炼焦煤的依赖,并扩大了从其他供应商的进口采购。
澳大利亚仍是最大的海上炼焦煤供应国,但蒙古和俄罗斯主导了增量增长。它们的扩张凸显了陆路供应、更短的贸易路线以及亚洲对价格敏感的采购日益看重。
中国成为蒙古国焦煤出口的最大受益者。今年前7个月,蒙古焦煤出口量达到6210万吨,增加2320万吨。中国是蒙古焦煤出口的唯一目的地。
蒙古国焦煤出口已占中国进口总量约占63%,较一年前的约55%大为上升。中国能从中受益,包括更短的交货时间、更低的运费风险以及国内供应中断时更大的灵活性。蒙古国供应能力的提升也增强了中国与海运供应商的谈判地位,并为焦炭生产商提供了额外的配煤选择。
这在中国主要焦煤产区的矿山安全检查打乱生产节奏之后变得尤为重要。蒙古国和俄罗斯的炼焦煤煤质无法完全替代优质澳大利亚和加拿大焦煤,但它们可以满足中国相当大部分配煤的需求。
蒙古国正在扩建铁路和边境基础设施,以支持更大的出口量。嘎舒苏海图-甘其毛都跨境铁路的设计年货运量约为3000万吨,是该国增加煤炭出口能力整体计划的一部分。
这一基础设施可以将中国的供应基地有效延伸至边境以外。同时蒙古获得出口收入,而中国通过提升供应安全、降低海运风险以及增强对区域定价的影响力,获得了更广泛的战略利益。
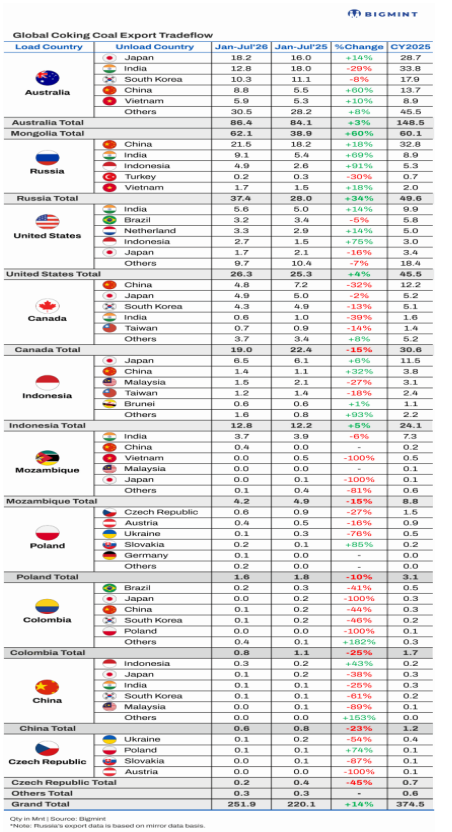
俄罗斯正拓展亚洲焦煤市场。前7个月,俄罗斯焦煤出口量达到3740万吨,同比增加950万吨,增幅34%。与蒙古不同,蒙古的贸易完全集中在中国,俄罗斯则向多个市场目的地扩展。
具有竞争力的价格以及俄罗斯对亚洲出口的转向支持了这一增长。然而,进一步增长可能面临铁路运力、融资、保险、制裁以及部分市场航程更长等方面的制约。
澳大利亚出口增长但出口印度的市场份额下降。前7个月澳大利亚炼焦煤出口量达到8640万吨,温和增长3%,但其目的地结构发生了显著变化。对日本、中国和越南的出口增加,抵消了对印度出口的大幅下降。
然而,澳大利亚在优质焦煤领域仍然难以被替代。其高焦炭强度、流动性和一致性对于大型高炉至关重要。钢厂可以在炼焦配煤中减少澳大利亚优质焦煤的配比,但完全替代可能会影响焦炭质量和高炉生产效率。
印度钢铁产量上升,但致力于焦煤进口来源多元化。2026年1月至7月印度粗钢产量达到1.011亿吨,同比增长6.1%,但同期印度冶金煤进口量下降约4%,降至3200万吨。其中,从澳大利亚进口的市场份额从约54%下降至40%,而俄罗斯的份额则从16%上升至29%。
钢铁产量增长与焦煤进口下降之间的差异,可能反映了库存消耗、发货时机、更高的喷吹煤使用量、焦炭率的改善以及国内煤炭利用的增加。印度钢厂可能在优质煤价格高企期间推迟了采购。
尽管印度努力实现多元化,可能仍将因国内煤炭无法完全满足大型高炉所需的低灰、高质量燃料而保持结构性进口依赖。
美国焦煤出口保持稳定,加拿大失去优势。前7个月美国焦煤出口增长4%,达到2630万吨。对印度、印尼和荷兰的出口增加抵消了对日本和巴西出口的下降。
同期,加拿大出口下降15%,降至1900万吨,主要受中国、韩国和印度采购量疲弱拖累。中加贸易量减少230万吨,为各主要贸易路线中降幅最大。印尼得到日本和中国进口采购的支持,炼焦煤出口增长5%,达到1280万吨。而莫桑比克出口下降15%,降至420万吨。另外,哥伦比亚和波兰流向大西洋及欧洲的焦煤出口也出现了收缩。
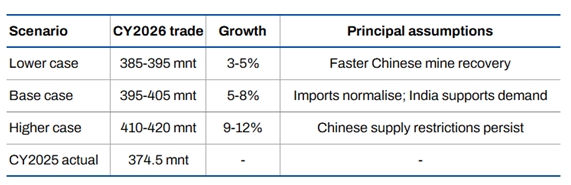
预计2026年全年全球焦煤贸易量可能达到约4亿吨。全球焦煤贸易量2025年为3.745亿吨。其中,在前7个月的贸易量为2.201亿吨,占全年总量的一半以上;在剩余的8月至12月五个月期间贸易量完成1.54亿吨。
若将今年年初至今11.7%的增长率,机械地应用于2026年剩余时间,预计今年全年全球炼焦煤贸易量最高将达到4.18亿吨-4.2亿吨。然而,这一预测似乎过于乐观。一个更现实的基准情况是贸易量预计为3.95-4.05亿吨,比 2025年增长约5%-8%。
 京公网安备 11010802020613号
