 煤炭
煤炭
截至10 月 16 日,秦皇岛 5500 大卡动力煤报价达到 1025 元 / 吨,创下近两年价格新高。本该进入传统偏弱周期的动力煤,为何走出一轮强势行情?
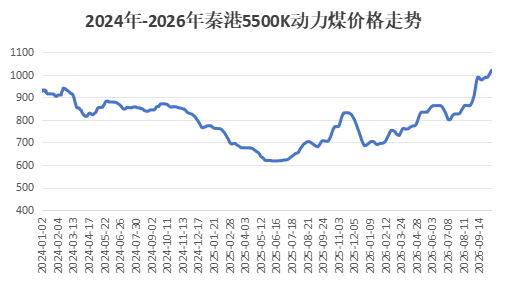
从传统季节性逻辑来看,当前本属于动力煤市场空窗阶段。北方冬季储煤尚未全面铺开,电厂日耗也进入季节性回落区间,按照往年规律,煤炭价格理应面临下行压力。但今年市场打破固有季节规律,煤价逆势走高,核心驱动来自供给端的刚性收缩。
本轮供给收紧,始于5 月份矿难事件之后全国落地的常态化煤矿安全监管,并非短期专项检查,行业生产约束持续加码。公开统计数据显示,8 月全国规模以上原煤产量 3.6 亿吨,同比下滑 7.7%;其中作为国内煤炭主产区的山西原煤产量降幅超 30%,已经连续三个月产量处于近五年同期低位,成为国内煤炭供给收缩的核心区域。
值得注意的是,当前矿井复产不等于达产。部分煤矿虽获准恢复生产,但实际产出很难恢复至以往水平,供给修复进度大幅不及市场此前预期。
除煤矿生产端受限外,运输环节同样带来制约。10 月 7 日起,大秦铁路开启为期 20 天的秋季集中检修,线路阶段性停运,直接压制北方港口煤炭调入量。港口市场出现调出量大于调入量的去库存状态,高卡优质可流通现货资源逐步收紧。货源紧缺之下,贸易商惜售情绪升温,进一步助推煤价上行。
原本进口煤可以作为国内市场的补充缓冲,但现阶段进口端也难以起到补位作用。印尼作为我国第一大动力煤进口来源国,受当地干旱天气、出口配额管控双重影响,煤炭出口增量有限,同时到岸价格持续抬升,进口煤的性价比大幅下降。
国内生产收缩、主干运输检修、进口煤补位失效,多重因素共同造就当前的货源缺口。反观需求端,并未出现大规模爆发式增长,行情主要依靠低库存支撑。
目前港口库存持续走低,内陆下游终端库存水平也显著低于去年同期。市场普遍预判,待到11 月北方冬储全面启动之后,煤炭货源紧张局面或将进一步加剧。因此即便处在传统淡季,下游已经开启分批补库操作,抢货预期提前发酵,托举当前煤价。
对比来看,本轮动力煤价格突破千元,和2021 年行情有着本质区别:2021 年煤价大涨源于需求端集中爆发,而这一轮上涨,核心是供给刚性收缩叠加全社会库存低位,再叠加运输扰动共同推动。
展望后市,当前动力煤行情高度绑定供给端变化。只要煤矿安全监管力度维持现状,供给难以快速释放,煤价就很难出现快速回落。
 京公网安备 11010802020613号
