 煤炭
煤炭
国庆节后,终端补库需求有所回升,叠加预期继续向好,贸易商备货意愿较高,产地煤炭库存呈降势;但受部分煤矿更换工作面而暂停销售影响,市场流通资源有限。
中国煤炭资源网数据显示,过去一周(10月8日-10月14日),过去一周主产区产能利用率小幅回落。三西地区160个样本煤矿产能利用率88.97%,较上期下降0.27个百分点。
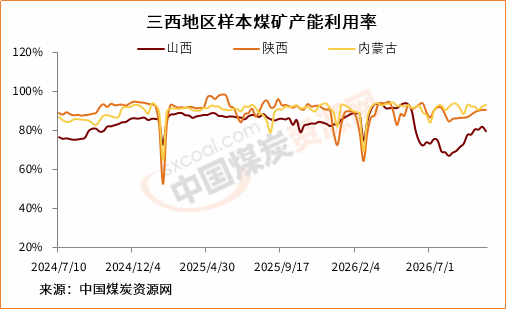
当周,山西地区样本煤矿产能利用率79.85%,较上期下降2.34个百分点;陕西地区产能利用率为90.82%,较上期持平;内蒙古地区为93.19%,较上期上升0.79个百分点。
产能利用率下降,主要受部分煤矿井下更换工作面、暂停生产等因素影响,尤其是山西地区生产恢复缓慢,供应依旧偏紧。多数煤矿仍以长协供应为主,可流通市场煤资源相对有限,部分区域供应未出现明显放量。
当周,样本煤矿产量较前一周同样小幅下降。中国煤炭资源网数据显示,过去一周,三西地区样本煤矿合计产量1621万吨,周环比微降0.3%。
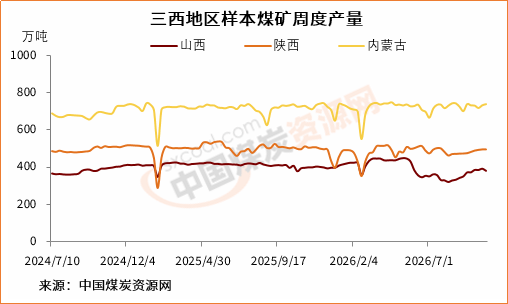
具体来看,山西地区样本煤矿产量为382.8万吨,周环比下降2.8%;陕西地区样本煤矿产量497.3万吨,周环比持平;内蒙古地区样本煤矿产量为740.9万吨,周环比增长0.9%。
国庆假期后,冶金、化工等非电终端补库需求提升,民用终端需求也表现良好,站台及煤场贸易商备货、拉运积极性增强,多数煤矿拉煤车较节前增多,出货顺畅。煤矿销售情况良好,库存多维持低位运行。
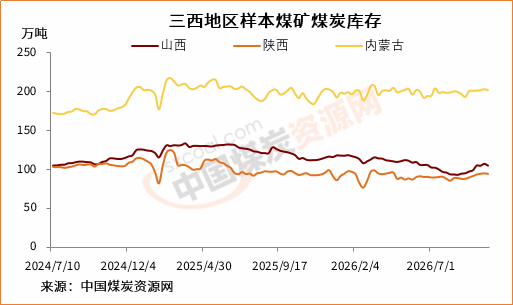
截至10月14日,三西地区样本煤矿总库存量为401.4万吨,较上期下降1.1%。
其中,山西地区样本煤矿煤炭库存为105万吨,较上期下降2.1%;陕西地区样本煤矿库存94.7万吨,较上期下降0.7%;内蒙古地区样本煤矿库存201.7万吨,较上期下降0.6%。
随着近期市场情绪的整体走强,加之港口及大集团上涨带动,竞拍溢价成交增多,坑口价格持续上涨。但后期随着价格涨至高位,部分低卡货源性价比不佳,局部接受度下降,个别煤矿出现回调。
总体来看,供应端增量有限、库存低位,叠加节后非电终端补库和贸易商采购积极,共同推动产地市场延续稳中偏强走势。短期供需格局或仍对价格形成支撑,后续需重点关注下游补库持续性、港口成交及冬储需求释放情况。
 京公网安备 11010802020613号
