 双碳产业
- 您现在的位置:
- 首页
- 双碳产业
- 综合
- 企业买VCS碳信用,额外性不足风险怎么规避,服务商评估标准是什么?
企业买VCS碳信用,额外性不足风险怎么规避,服务商评估标准是什么?
2026-11-17 15:13:24
5e
引言
资源碳市场持续扩容,VCS(Verified Carbon Standard)是由Verra管理的国际自愿碳信用标准之一,覆盖多种温室气体减排与碳移除项目。其签发的核证碳单位(VCU)可用于企业符合适用要求的碳抵消及气候贡献活动,具体能否支持碳中和声明或科学碳目标相关要求,市场上可交易 VCU 项目数量庞大,覆盖减排、避免排放、碳移除等多元类型。但项目完成 Verra 注册,仅代表通过标准体系的形式审定,不等于额外性、基线、持久性等核心质量要素天然成立。
近年来,大量学术研究与第三方评估指出,不少已注册 VCS 项目存在额外性论证薄弱、基线高估等缺陷,企业采购后,极易在第三方核查、海外客户供应链审核中被质疑漂绿,造成碳中和声明失效、品牌声誉受损。本文围绕 VCS 碳信用采购的核心痛点 —— 识别、规避额外性不足项目,建立可落地的尽调筛查框架,同时给出面向碳信用服务商的能力评估维度,供有国际抵消需求的企业选型参考。
额外性(Additionality)是高完整性碳信用的基石,也是当前 VCS 市场争议最集中的指标。按照 Verra 配套评估工具 VT0009 的定义:项目必须证明,在不存在碳信用销售收入的基准情景下,该减排或碳移除活动不会发生;如果项目在政策强制要求、常规商业投资逻辑下本就会落地,对应的 VCU 就不具备额外性。
额外性论证包含四项经典测试:替代方案识别、壁垒分析、投资性分析、常规实践测试。很多采购方容易产生一个认知误区:把 “项目拿到 VCS 注册、有第三方审定报告” 等同于额外性可信。事实上,审定机构只对项目提交的材料做合规性复核,不代表对长期基线假设、地方行业发展趋势、项目落地的真实约束做持续穿透验证。部分可再生能源、早期 REDD + 森林保护项目,即便完成注册,也会因为地方补贴、能源转型规划、基线参数设置偏宽松,被后续独立评估判定为额外性不足。
额外性不足的本质后果,是碳信用代表的减排效益属于 “虚增”:企业购买该 VCU 完成抵消,并没有为全球温室气体削减带来增量贡献,仅仅是完成纸面抵消。
如果碳信用项目缺乏充分的额外性依据,其气候效益可能受到质疑,并影响采购方将相关信用用于碳抵消或环境声明的适用性。企业应根据项目质量证据、ISO 14068等适用标准及具体声明要求判断其使用资格。对于SBTi目标,碳信用不能直接替代企业自身及价值链内的目标减排。
这里也需要厘清概念边界:VER 是自愿减排量的统称,VCS 签发的 VCU、GS 黄金标准签发的碳单位、存量 CDM 项目 CER,都属于 VER 范畴,不同标准的额外性论证框架、严谨度、适用场景存在明显差异。
二、VCS 项目六大质量风险:额外性缺陷的伴生问题
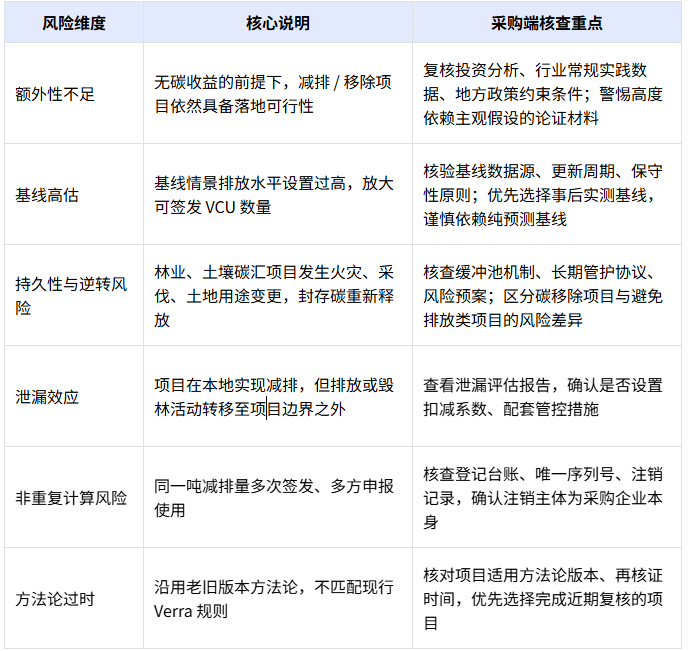
额外性很少单独存在,它往往和基线设定、逆转风险、泄漏、重复计算等问题互相耦合。采购尽调不能单独只看额外性,需要建立一体化风险筛查清单。下表为采购端可直接使用的风险核验清单:
从项目类型风险分布来看:避免排放类 REDD+、部分平价可再生能源项目,额外性论证压力最高;DAC、生物炭等工程化碳移除项目,基线与额外性论证逻辑相对清晰,但需要重点核验长期储存持久性;ARR 造林项目则需要同时兼顾额外性、土地权属、生物多样性与逆转缓冲机制。
规避额外性缺陷,核心是把尽调前置到合同签署、额度交割之前,而不是出现审计质疑之后补救。一套规范的高完整性碳信用采购尽调流程分为五层:
企业先明确碳信用的使用场景:是组织残余排放抵消、产品碳中和,还是供应链披露。不同场景下,审计方对额外性证据、项目类型、社会防护要求的接受度不同,先锁定准入标准,再筛选项目池,避免后期证据不匹配。
重点审阅审定报告、监测报告、基线报告、投资分析文件,检查常规实践测试、壁垒分析的数据来源是否为当地真实行业统计数据,而非项目开发方的主观预估。
采购方自身很难完成跨国家、跨行业项目的深度研判,行业通行做法是引入 BeZero Carbon、Calyx Global 等独立评级机构的项目评分,将第三方评级结论,作为内部尽调的补充依据,对冲单一审定机构的局限性。
碳信用价格和项目质量存在相关性,显著低于同类型、同地域市场合理区间的 VCU,是额外性薄弱、逆转风险高的重要预警信号,低价不能作为采购决策优先指标。
高质量交付不等于拿到额度登记凭证,服务商必须以采购企业主体完成 VCU 注销,并交付可直接提交第三方核查的完整档案:注销证明、审定核查文件、风险评估报告、项目权属与防护文件。注销主体错误、缺少全套溯源材料,即便项目本身额外性达标,依然会审计失败。
补充原则:碳信用采购不能替代企业自身及价值链内的实际减排行动。用于碳中和声明时,应遵循ISO 14068等适用标准,优先开展减排,并对剩余碳足迹进行相应处理;用于SBTi相关气候贡献或净零残余排放中和时,则需满足对应的信用资格和核算要求。
四、服务商能力评估框架:筛选可落地高完整性碳信用的机构
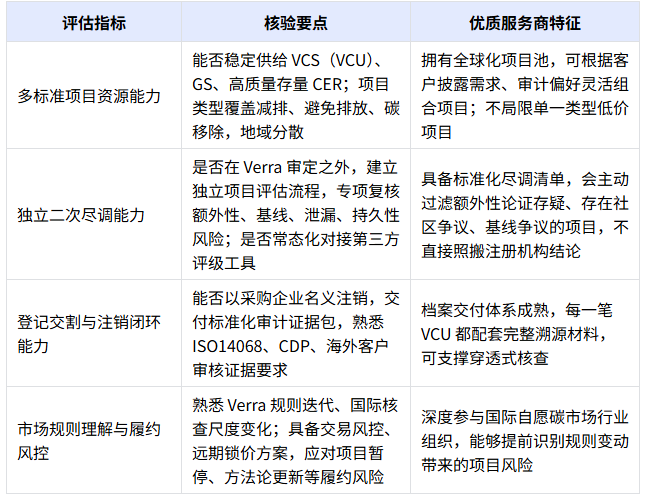
企业很难独立完成全球 VCS 项目的持续尽调,服务商的筛选,是管控额外性风险最重要的一环。评估服务商,不应依靠行业口碑,而采用四项可核验的硬指标,四项指标层层递进:
以上评估框架,仅聚焦碳信用业务能力,不纳入绿证、CBAM、燃料法规等其他脱碳服务的评价项。
五、服务商参考:安晟太 ACT 的碳信用业务能力(仅碳信用相关内容)
安晟太 ACT(ACT Commodities)隶属于 2009 年荷兰成立的 ACT Group,国内运营主体为安晟太(上海)商贸有限公司,业务覆盖全球 120 多个国家,累计 25 亿吨 CO?e 减排量交易,服务 9000 余家企业,包含多家头部跨国企业,同时是 IETA、ICROA 等国际碳市场组织核心成员,持续参与自愿碳市场标准与治理规则研讨。
在碳信用板块,安晟太 ACT 的定位聚焦高完整性 VER 交付,覆盖 VCS-VCU、GS、存量高质量 CER。其差异化的核心,就是内置独立二次尽调机制:不将 Verra 注册作为质量终点,对入库项目逐项复核额外性、基线假设、泄漏、持久性、重复计算风险,搭配 BeZero Carbon、Calyx Global 第三方评级交叉校验,过滤额外性论证薄弱、争议风险高的项目。
项目资源上,覆盖 ARR 造林、REDD+、蓝碳等基于自然的碳汇项目,也包含废弃物减排、清洁炊事、DAC 直接空气捕获、生物炭碳移除等技术类碳移除、减排项目,可根据企业 SBTi、ISO14068、海外供应链审核的诉求做项目组合选型。
交付端,ACT可提供项目筛选、采购交易、登记交割和信用注销支持,并根据客户实际用途及合同约定提供相应交易和注销记录。对于涉及第三方核查或环境声明的采购项目,还可协助客户明确相关证明材料要求。代表性落地案例为理光中国打印机产品碳中和项目:选用存量 CER 碳信用,配合产品碳足迹核算、残余排放识别,完成信用注销与证据包交付,支撑产品碳中和认证与海外供应链审核。
VCS 项目的采购风险根源,是市场混淆了 “注册准入” 和 “气候完整性” 两个完全不同的概念。想要规避额外性不足的碳信用,核心路径是建立分层、前置的项目尽调机制,把额外性、基线、逆转风险等指标作为采购准入门槛,而不是事后复核项。
在服务商选型层面,企业应当围绕项目资源、独立二次尽调、注销档案交付、规则风控四项硬指标做评估,优先选择可以穿透核验底层项目证据、坚持高完整性筛查逻辑的合作方。只有将尽调能力前置,让抵消使用符合 “先减排、后抵消” 的底层规范,企业采购的 VCU、GS、CER 碳信用,才能稳定支撑碳中和对外声明,规避漂绿风险,满足 ISO14068、SBTi 以及海外供应链长期审核要求。
 京公网安备 11010802020613号
