 煤炭
煤炭
随着双节脚步临近,大秦线秋季检修叠加下游节前补库,成为当前煤炭市场的核心观察点。现阶段环渤海港口调入、发运已经出现回暖迹象,后续港口库存走向,核心要看到港货源的回升节奏,能不能跟得上下游补库释放的采购需求。
库存较旺季高点明显下降,接近近两年同期水平
CCTD监测数据显示,截至9月15日,环渤海港口煤炭库存2374万吨,较7月20日年内高点减少690.7万吨,降幅22.5%;较8月20日减少311.7万吨。不过,当前库存分别较2025年、2024年同期增加87.1万吨和82.5万吨。

环渤海港口煤炭库存同期走势数据来源:CCTD中国煤炭市场网。2026年数据截至9月15日;灰色区间为2024、2025年大秦线秋检窗口。
上半月发运整体偏低,近期调入已有改善
9月1—15日,环渤海港口日均调入157.7万吨、调出158.0万吨,均为2021年以来同期最低;大秦线日均发运100.3万吨,与8月的99.7万吨接近。不过,9月8—15日,大秦线日均发运已由前一周的89.2万吨升至109.9万吨,港口日均调入由139.8万吨升至173.4万吨,日均调出则由145.3万吨升至169.2万吨。调入恢复略快于调出,9月15日库存较9月7日小幅增加26.1万吨。
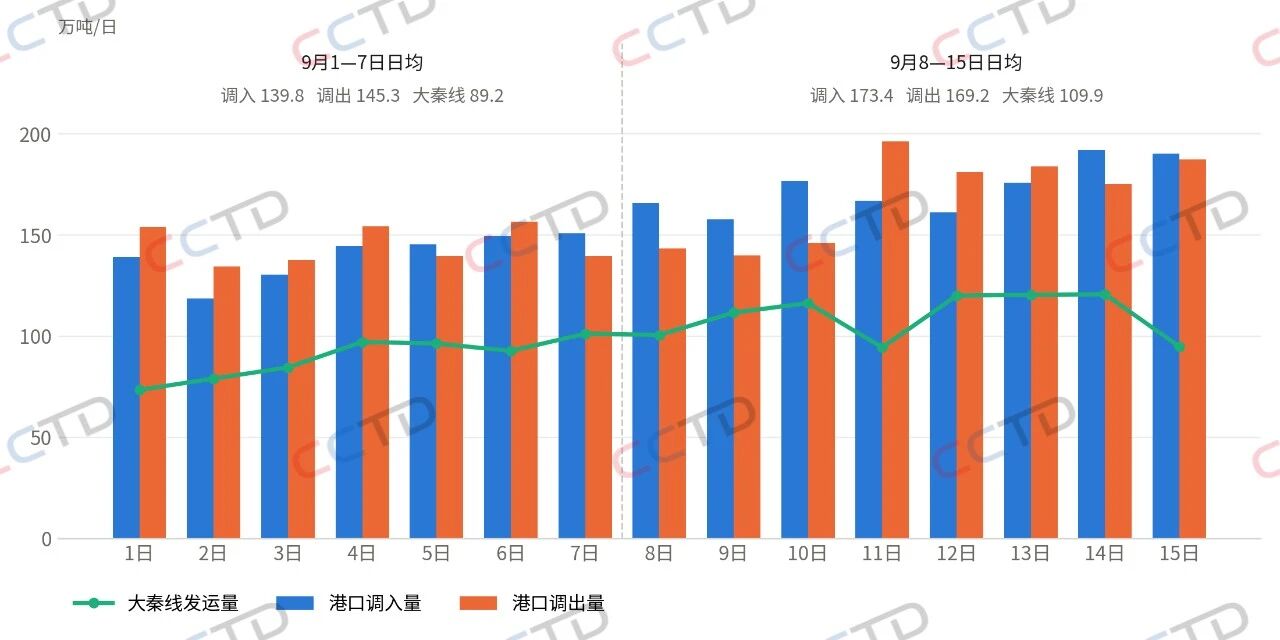
9月港口调度及大秦线发运变化数据来源:CCTD中国煤炭市场网。柱为逐日调入、调出量,折线为大秦线逐日发运量,上方为两个区间的日均值。
沿海采购仍显谨慎,内陆库存偏低值得关注
截至9月14日当周,沿海八省终端日均耗煤204.8万吨,同比减少20.8万吨;期末库存3544.9万吨,同比增加88.3万吨。耗煤下降、库存小幅回升,使沿海终端仍有一定观望空间。
内陆情况有所不同。9月14日,内陆17省终端库存7391.4万吨,同比减少1418.4万吨,降幅16.1%,也低于2023年、2024年同日水平,同比缺口仍大,后续备货需求值得关注。
近期港口调研反馈来看,下游询货后继续观望、压价采购的情况较多,实际成交偏弱;部分卖方则因成本和后期补库预期,低价出货意愿有限,市场仍在博弈。
秋检影响取决于调入与调出的变化
复盘2023‑2025年历史行情可以发现,大秦线秋检并非一定会带来港口库存回落。按检修开始前一日至实际结束日比较,环渤海港口库存分别增加178.2万吨、137.6万吨和1.5万吨。检修会影响运输组织,但同期库存最终增减,还取决于其他到港资源和下游拉运情况。后续需关注:一是产地供应、发运经济性及铁路运输共同作用下,到港量能否持续恢复;二是沿海节前补库和内陆备货需求,何时转化为实际采购。
以当前产地生产发运情况来看,发运利润倒挂、双节前补库以及冬储需求,叠加10月份大秦线检修前的前置需求,北港库存难有补充,价格或面临再次上行。
注:历史秋检区间分别为2023年10月4—19日、2024年10月7—24日、2025年10月7—25日。
 京公网安备 11010802020613号
