 煤炭
煤炭
近期,受产地供给提升不及预期、发运到港成本偏高、北方港口库存稳中有降等因素影响,市场情绪持续好转,卖方报价不断上涨。截至10月15日,“CCTD环渤海动力煤现货参考价”5500K、5000K、4500K三个规格品价格分别收于1020、925、830元/吨,日环比分别上涨5、5、4元/吨,已连涨一周。
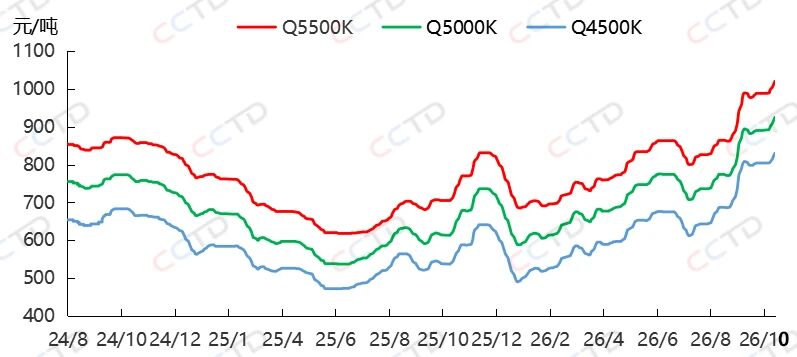
CCTD环渤海动力煤现货参考价走势
10月下半月,煤炭市场供需形势如何?
1、电厂冬储需求逐步释放
近期,电厂库存小幅增加,但仍明显低于去年同期水平。CCTD中国煤炭市场网监测数据显示,截至目前,沿海和内陆区域动力煤终端用户库存维持在1.2亿吨左右,较去年同期下降6.3%。同时,随着天气转冷,北方多地已于10月上半月陆续启动冬季供暖,10月下半月,冷空气活动频繁,供热区域将进一步扩大,内陆地区电厂日耗或随之提升,电厂将积极进行冬储采购,市场活跃度将提升。
2、非电行业采购需求一般
CCTD中国煤炭市场网监测数据显示,近期化工行业周度耗煤量环比虽有增加,但同比降幅仍保持在2%左右,10月下半月,非电行业企业“金九银十”接近尾声,化工行业耗煤同比增速或难转正,同时,随着供暖季临近,新一轮的工业企业“错峰生产”将开启,预计非电行业原料煤采购的积极性将一般。
3、新能源发电对火电的替代作用不容小觑
据国家能源局消息,今年1-8月,我国新能源和可再生能源发展总体保持平稳态势。可再生能源发电装机达到24.96亿千瓦,占全国电力总装机的60.8%;新增装机1.59亿千瓦,占全部新增装机的71.6%;发电量2.77万亿千瓦时,占全国总发电量的41.6%。其中,风光累计装机19.92亿千瓦,占全国电力总装机的48.5%,发电量合计1.71万亿千瓦时,占全社会用电量比重达到23.8%。光伏发电装机已历史性超过煤电,成为装机规模最大的电源品类。
后期来看,国家相关部门将全力推进新能源重大工程、高度重视可再生能源电力消纳问题,加之10月我国大部分地区进入秋季,风资源整体好于夏季,风电出力将进入季节性回升阶段,太阳能发电则有望延续增长态势,新能源出力增多或将挤压火电出力空间。
4、产地煤炭供应有望逐步增加 北港库存或继续去化
产地方面来看,9月份以来,国家相关部门及部分主产区积极部署煤炭安全稳产稳供工作。(1)9月17日,国家发展改革委办公厅、国家能源局综合司、国家矿山安监局综合司联合印发《关于做好煤炭安全稳产稳供工作的通知》,要求积极稳妥推进停产煤矿复产达产;(2)9月26日,山西召开全省煤炭安全稳产稳供工作推进会,要求在保证安全的基础上,抓紧推动煤矿企业有序复产达产;(3)9月29日,陕西省发改委发布消息指出,近日该委组织召开全省煤炭稳产稳供工作专题会,研究落实煤炭稳产稳供举措,安排下一阶段工作。预计在国家及地方政府相关政策支持下,后期产地煤矿开工率有望不断提升。但需要注意到,国家及地方政府依然高度重视后期矿山安全生产工作,“确保安全生产”是煤矿产能有序释放的前提条件,预计短期内产地煤矿安监力度将持续较大,煤炭供应恢复进程或受到一定影响。综上,10月下半月,产地煤炭供应有望逐步增加,但增量或不明显。
港口方面来看,大秦线秋季检修结束前,集港量或将持续低位运行,终端对高价市场煤的采购意愿或仍偏低,大概率将以长协拉运为主,预计10月下半月,北港库存将呈现小幅下降态势。
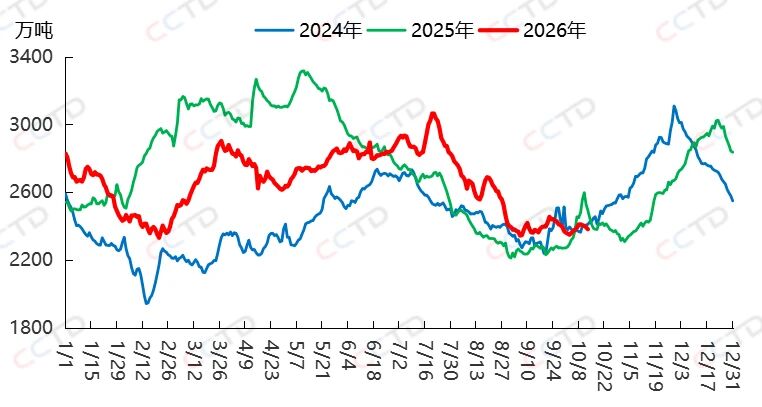
北方九港煤炭库存情况
10月下半月,需求端来看,电厂冬储需求将逐步释放,但非电行业采购需求一般,且新能源发电将挤压火电出力空间,整体来看,需求端存在一定增量;供应端来看,产地煤炭供应将缓慢增加,北港库存将继续去化。综上,预计10月下半月,市场煤价将震荡偏强运行。
后期需要重点关注主产地煤炭供应恢复情况、中下游煤炭库存变动情况及其对煤价的影响。
 京公网安备 11010802020613号
