 新能源
新能源
近日,印度计划投入1450亿卢比,用于支撑至2031年共计92GWh的电网级储能项目建设,其中包含30GWh电池储能系统、60GWh抽水蓄能以及2GWh前沿储能技术示范。
值得注意的是,这30GWh电池储能项目,必须满足40%最低本土含量门槛,较2025年底的20%门槛翻倍。
蛋糕不算大、门槛持续抬高,但中国企业仍成批涌入。宁德时代、阳光电源、亿纬锂能、比亚迪、天合储能、远景能源、瑞浦兰钧、海辰储能......这份名单几乎覆盖了国内储能产业链的头部企业和主要环节。
印度,只是这轮出海潮中的一个缩影。
「储能与电力市场」不完全统计,2026年以来,66家中国储能企业披露的海外订单规模已达458GWh。然而,真正进入到“交付”和“投运”环节的只有8.17GWh。签约规模与落地规模之间,相差近60倍。
巨大落差的根源在于,这458GWh里,框架协议近400GWh,占比87.4%。从框架意向到敲定采购、组织交付、项目验收,再到回款落地,全流程各环节都充满不确定性,本质上更像海外市场的入场凭证。

如此这些庞大的意向规模,究竟如何才能转化为实实在在的利润?
抢单不等于赚钱
从企业订单规模来看,亿纬系(湖北亿纬动力+惠州亿纬锂能)合计约239GWh,占比44%。其中9月与Fluence签署的电池供货框架协议,仅一笔订单就达到了206GWh,多家市场机构将其视为储能行业迄今规模最大的单笔框架协议。
楚能61.1GWh、宁德时代24GWh、融捷24GWh、阳光电源20.7GWh、海博思创(144.800, -23.96, -14.20%)20.3GWh、中科海钠20GW紧随其后。

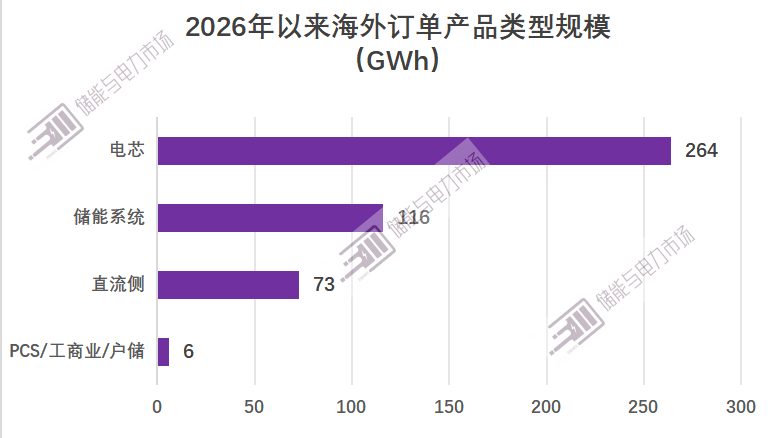
从产品结构来看,储能电芯264GWh,占57.6%;储能系统及集成设备104.4GWh,占25.4%;直流侧(直流环节、电池簇等)73GWh,占15.9%;PCS、工商业、户用储能合计1.2%。可见,制造与集成仍是中国企业拿下海外订单的主要支点。
订单数字看多了容易上头,需要区分意向协议、框架合作与确定性落地订单之间的差别。
框架协议更多只是拿到项目入场资格,订单能否真正兑现,最终还要取决于后续落地转化能力,但电池企业与系统集成商的业务转化路径天然存在差异。
对于电芯企业
转化的难点首先在合同约束力:客户是否承担最低采购义务、项目融资是否落地、交付计划有无约束力,往往都没有敲定,而企业却要提前为框架预留产能,客户一旦缩量或延期,预留产能就成了空转资产。
其次是价格机制的缺失:多年期长协如果采用固定价,成本端的锂价波动、汇率波动都会在交付周期里累积,签约时算好的毛利到交付时可能所剩无几;而要争取价格联动、最低采购量或产能保证金条款,又取决于议价权。
第三重难点在政策与合规:储能电池综合税率攀升、FEOC 等准入规则收紧,倒逼企业转向本地建厂、第三国供应链和技术授权,但这条路意味着资本开支前置、回报周期拉长,出海的重心从卖产品变成经营产能;叠加出口退税逐步由9%降至6%、2027年全面取消,原本依赖退税维持的报价空间被直接挤掉。对电芯企业来说,框架越大,意味着要垫进去的产能、资金和合规投入越多,转化不上来就是沉没成本。
对于系统集成企业
第一项难点也在交付组织上,从框架到项目、项目到回款之间隔着融资关闭、发货、安装、并网调试、性能验收等长链条环节,垫资规模和账期随订单规模同步放大,签得越多,营运资金被占用得越重,转化不上来就变成应收账款和减值风险。
其次是责任边界的扩大。储能项目要运行多年,衰减、故障、备件供应的任何一项不达标都会触发赔付或扣款;履约能力不足的企业,签的框架越多,未来潜在负债越大。
第三是能力的迁移成本:电芯环节的竞争靠一致性和成本,集成环节的竞争靠系统设计、电网适应性、现场工程组织和长期运维,这些能力无法靠产能投资速成,人才、认证和服务网络都要逐国重建;向下游延伸虽然能提高附加值,但也意味着更长的资金周期和更复杂的管理。
不同区域、不同压力
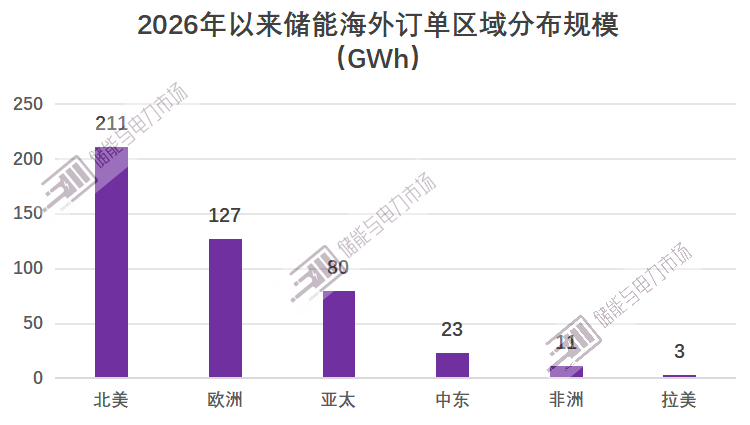
从区域订单来看,北美以211GWh的账面规模居首,占比46.1%;欧洲127GWh紧随其后,占比27.7%;亚太80GWh,占比17.5%。中东、非洲、拉美合计占比8.1%。
北美:规模最大
绝大部分是电芯外销框架,以储能系统整柜直接出口美国本土的项目,并不多见。
障碍主要在政策端。目前美国对华储能电池综合税率已攀升至约48.4%;受关注外国实体(FEOC)规则要求,若项目由中方持股超75%的企业控股,或项目成本中55%以上的技术来自中方控股超75%的企业,则丧失税收抵免资格,且技术成本占比阈值逐年上调、2030年升至75%。
关税与准入规则正在直接压缩直接出口的利润空间。进入美国的路径,正从直接出口转向本地化制造、第三国供应链,以及与本地开发商的合资模式。不过由于美国本土电芯供给不足,短期内电芯跨境供应(含从第三国供应)仍将占据相当比重。IntertekCEA(清洁能源协会)高级政策分析师Christian Roselund表示,美国本土产能对进口的实质性替代预计要到2028年前后才开始显现,完全自给则可能更晚。
欧洲,订单最多
欧洲是订单量最多的区域,合计约127GWh。
欧洲是对储能认证和并网要求最细密的市场,而国内测试数据常不被国际认证机构采信,企业须在海外重复开展现场测试,单项目认证周期平均3—6个月,且容易陷入“认证迭代循环”。IndexBox的测算更为保守:新进入者完成欧盟特定认证和安全标准合规,通常需要6—12个月的产品资格周期。
市场层面,欧洲多国对电网资产的本地化要求在系统性收紧。项目公司需要本地主体、本地运维和本地融资,“设备供应只是入场资格”。真正决定中企能否落地的,往往不是设备参数,而是本地交付、本地运维和本地责任承担能力——很多中小型项目不缺产品供应商,缺的是能从设计、安装、调试到长期运维一起负责的本地服务商。
建厂本身也远非“落地投产、招募员工、保障交付”这么简单。本地化研发和生产成本高昂,跨文化团队协作效率低,本地员工招聘与留存困难,法律与合规风险需要持续投入。
中东,大单集中
中东是中国系统集成商少数能够直接承接大型储能电站的市场。比亚迪继沙特 12.5GWh项目后,又与阿联酋Masdar签署11.275GWh RTC项目;阳光电源在沙特7.8GWh项目之后,再签阿联酋Masdar7.5GWh PowerTitan3.0订单;国轩高科拿下沙特首批大型储能项目核心6GWh。
但大单不等于稳赚,业主信用、融资进度、工程条件和集中交付风险,任何一项失控都可能吞噬项目利润。
更大的压力来自长周期责任。例如,沙特独立储能项目普遍采用BOO模式加15年储能服务协议,延迟交付、容量不足、可用率不达标都可能触发违约赔偿,而15年容量保证意味着电芯衰减模型一旦过于乐观,后续补电芯和长期赔付的风险全部由设备商承接。
此外,在北美、欧洲和中东之外,亚太、非洲和拉美是订单的“第三梯队”:体量不大,市场类型更杂。其中,亚太约80GWh,主力是澳大利亚、印度、日本;非洲约11GWh;拉美约3GWh,以智利为主。
结语
从北美关税与准入规则的层层收紧,到欧洲认证、本地化服务的高门槛,再到中东长周期服务协议下的容量责任,不同市场考验的已是企业在本地经营产能、重建服务网络、消化合规成本的综合实力。当国内价格战仍在挤压利润,海外市场也并非简单的增量蓝海,意向规模可以靠框架协议快速做大,收益兑现却只能靠一个个项目稳步交付。
对中国储能企业而言,出海的下半场,比拼的不再是谁签得更多、谁的账面容量更大,而是谁能把框架真正转化为回款、把设备供应转化为长期服务,在不同区域的规则与风险中,走出可持续的盈利路径。
订单只是起点,交付与运营,才是这场出海长跑真正的考题。
 京公网安备 11010802020613号
