 煤炭
煤炭
据CNBC 印度尼西亚频道10月7日发布的信息,由于供应方面的问题导致煤价上涨势不可挡,近一周来国际市场动力煤价格持续上涨,并已突破每吨150美元。
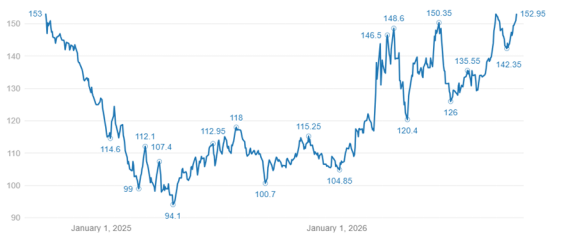
路孚特(Refinitiv)数据显示,2026年10月6日(星期二)交易日,全球动力煤基准洲际交易所(ICE)纽卡斯尔动力煤期货次月到期交割的合约交易价格收于每吨152.95美元,环比前一交易日上涨1.3%,且已是连续五个交易日上涨,价格涨幅累计达4.5%,也是自2024年10月以来24个月来的最高水平。
若按煤炭周度平均价格来看,当周价格已升至152.20美元/吨,在过去的四周内,煤炭价格上涨了1.52%;在过去的12个月内,已累计上涨43.2%。
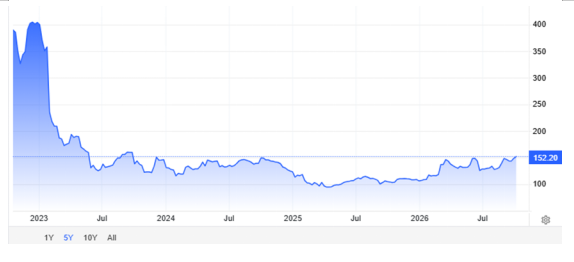
煤炭价格的上涨主要是由印度尼西亚煤炭出口供应减少以及印度和欧洲的需求上升引发的供需失衡所导致的。
印尼煤炭出口大幅下降
印尼统计数据显示,2026年前8个月,印尼的煤炭出口总量下降了9.3%,降至2.277亿吨(不含褐煤)。这一出口下降情况,主要受到政府生产配额、政策不确定性以及强厄尔尼诺现象导致的运输中断的叠加影响。
印尼煤炭出口供应的危机,已传导到开始威胁印度的电力行业。目前印度国内燃煤发电厂(PLTU)库存处于关键临界状态的数量已从上周的73台增加到81台。据《印度快报》10月3日的报道,印度燃煤发电厂的煤炭库存从4月初的5490万吨降至9月底的1860万吨,期间下降了66%,与去年同期相比也大幅下降了23%。
这种情况恰好发生在印度电力需求持续飙升,而煤炭供应却又不能满足发电厂所需之际。印度煤炭部的数据显示, 2026年10月1日至3日期间,印度国有煤炭公司平均每天仅向电厂运送约181万吨煤炭,远低于装机容量约为207吉瓦(GW)的176座燃煤发电厂每天约295万吨的需求。截至10月5日,发电厂的煤炭库存已降至1822万吨,较前一周又下降了3.8%。
印度近期电力需求激增
由于印度用电量急剧增加,电力供应压力日益增大。旁遮普邦、哈里亚纳邦、马哈拉施特拉邦和北方邦等多个邦都面临电力需求大增的局势。
同时,水力发电下降也成为一个问题。9月份印度水力发电量下降了约12%。这种情况使得燃煤发电厂必须加紧运转,特别是为了满足夜间高峰时段的用电需求。
7月至9月,印度电力消耗量约为5020亿千瓦小时,较去年同期增长11.5%。其中,9月电力消耗量约为1620亿千瓦小时,同比增长11%。
电力需求的增加也推高了电价。印度日前市场(Day-Ahead Market)的平均价格达到每千瓦小时7.3卢比,同比上涨105%。而实时市场(Real-Time Market)的价格达到每千瓦小时6.9卢比,暴涨108%。
实际上,当前电厂主要问题并不在于煤炭供应,而是在于煤炭收货与消耗之间的不平衡。2026-2027财年4月至8月期间,发电厂煤炭的接收量增长了3.3%。然而,同期煤炭消耗增长得快得多,增长幅度达到9.2%,8月当月增长了12.5%。
这种压力更体现在9月份印度的电力缺口上,达到了约5.6亿千瓦小时,为过去两到三年来的最大缺口。
印度政府也已着手采取紧急措施。能源部命令100多家自备燃煤发电厂在年底前要以最大产能运行,以应对电力需求的激增。该指令涵盖了112座装机容量至少为50兆瓦的发电厂,为铝、钢铁、水泥和炼油厂等工业提供电力。
印度开始寻找替代煤炭供应
库存危机已促使印度最大的电力公司—印度国有电力公司(NTPC),增加从私营矿业公司购买煤炭。路透社报道,由于电力生产增加以及大雨后煤炭供应中断,NTPC的煤炭库存从4月份的约1800万吨降至仅550万吨。NTPC计划从私人渠道购买多达1500万吨煤炭,并利用约5000万吨来自其自有煤矿的煤炭。
目前,约47%的印度发电厂煤炭库存仅够使用不到四天。NTPC预计,2026/2027财年煤炭消耗量可能接近3亿吨。
另外,印度电厂煤炭供需的失衡情况也可能为煤炭进口打开更大的空间。Kpler 预计,由于国内供应面临压力而电力需求不断增加,印度将从 2026 年第四季度开始再次增加从海运煤炭市场采购动力煤。
这对全球煤炭市场,包括印度尼西亚都是一个重要消息。如果印度发电厂增加从国际煤炭市场采购,对中低热值煤炭的需求就可能随之增加。
另一方面,印度面临着一系列相当复杂的问题:电力消费不断增加,水电产量却在下降,国内煤炭供应却受到限制,而燃煤发电厂仍然是印度电力系统的支柱。
国际能源署(IEA)估计,由于受厄尔尼诺现象影响的降温需求增加,印度发电厂的煤炭消耗量将在2026年增长4.2%,全年煤炭需求将达约13.53亿吨。
欧洲高昂的天然气价格使燃煤发电重新回归参与能源平衡
路透社报道,随着天然气价格升至80欧元/兆瓦时以上,燃煤电厂的平均成本已低于燃气电厂。分析师估计,在未来六个月内,欧洲燃煤发电量可能增加约25%,以抵消燃气发电量的大幅下降。
原因在于,由于霍尔木兹海峡的液化天然气(LNG)供应中断,导致天然气短缺。但更重要的是另一件事:欧洲已经没有了以往的煤电储备容量。
在能源转型以来的多年间,煤炭发电能力已大量退役。因此,目前的“燃料切换”存在严格的物理极限。
德国的例子尤为典型。根据Veyt的数据,2026年第四季度,该国煤炭发电量可能接近现有电厂群的实际最大值。大部分可用储备已不再受经济因素限制,而是受限于电厂的技术可用性。由此得出重要结论:即使天然气价格达到100欧元/兆瓦时,也不意味着会自动大规模转向使用煤炭。
然而,目前的失衡可能并非短期现象。根据Veyt的评估,煤炭在2027年全年,甚至可能持续到2028年3月,仍能保持比天然气更低的电力生产成本。 因此,天然气价格的下一次上涨可能不会导致煤炭发电量的相应增加。相反,它可能会更直接地反映在电力价格及其波动性上。
而目前,据报道的消息,由于河流水位降至历史最低点,在持续的物流中断的背景下,德国发电厂的煤炭库存已开始告急。
 京公网安备 11010802020613号
