 煤炭
煤炭
大秦线秋检启动后,北方港口库存仍未明显累积,节后煤价继续上涨。近期产地价格回升、发运倒挂加剧,使港口货源补充受到制约;冬储采购逐步展开,也为市场带来支撑。
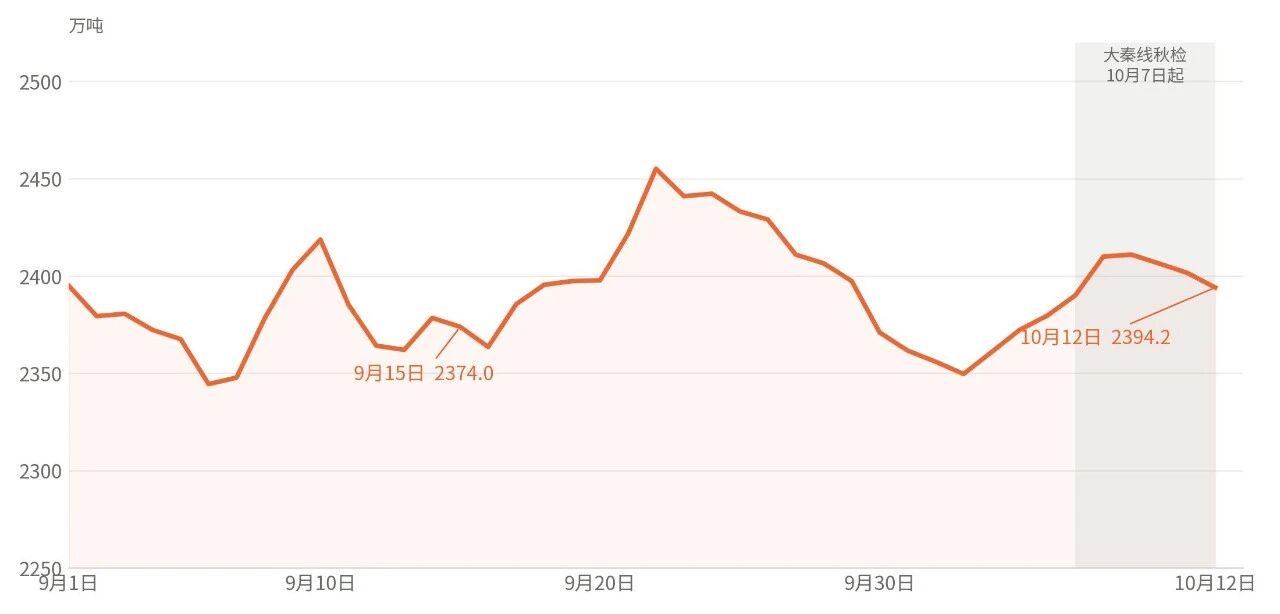
秋检影响调入,港口累库缓慢
截至10月12日,环渤海港口库存2394.2万吨,较9月中旬变化不大,9月下旬以来基本在2350—2460万吨之间波动。检修前库存未见明显增加,检修启动后调入回落,短期累库仍有难度。大秦线日均发运量由9月25日至10月6日的107.8万吨,降至10月7—11日的94.2万吨。10月以来,港口调入与调出总体接近,库存增加有限。
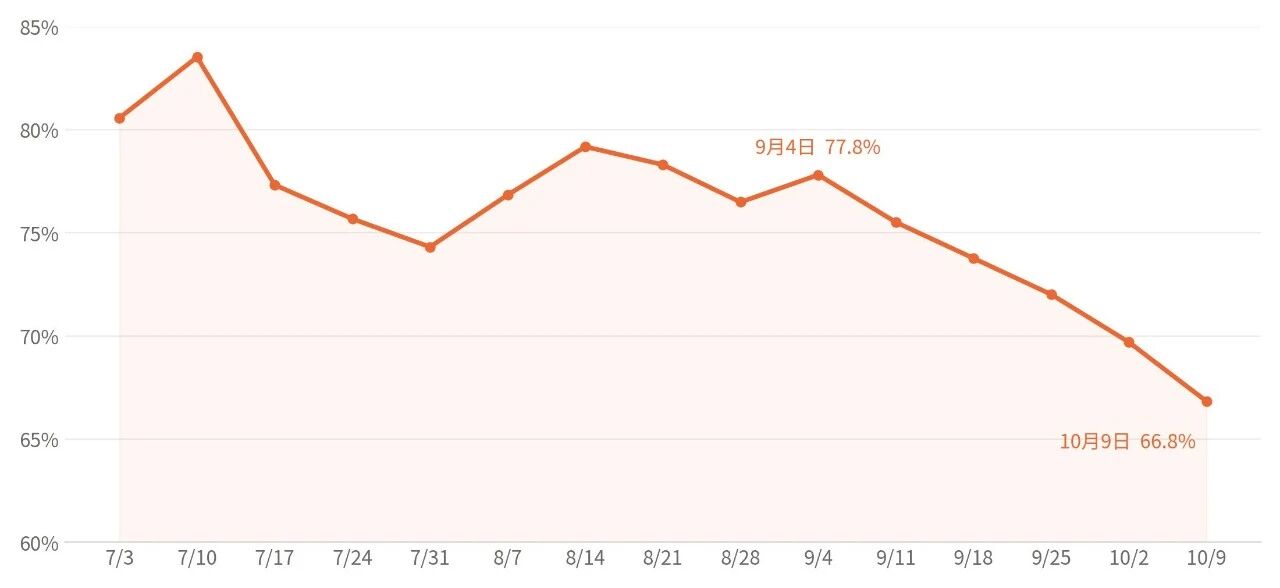
中高卡库存占比回落,节后价格相对偏强
根据CCTD统计数据,港口总库存变化不大,热值结构却在持续调整。9月4日至10月9日,秦皇岛港、国投曹妃甸港和神华黄骅港三港样本中,4900大卡及以上煤炭库存合计减少约98万吨,占比由77.8%降至66.8%;低于4900大卡的库存则有所增加。
终端采购并非同步放量。内陆电厂近期加快备煤,库存虽有回升,但仍低于去年同期,供暖临近还将带来补库需求。沿海电厂整体库存相对宽裕,现货采购以刚需为主;部分区域库存低于去年同期,后续仍有补库空间。眼下,秋检对调入的影响仍在,产地涨价又增加了港口补货成本,叠加冬储采购,短期煤价仍有支撑,价格或延续相对强势。后续随着检修结束,若产地增量能够转化为实际到港、终端补库逐步落实,涨势可能放缓;在此之前,仍需观察货源补充的实际进度。
 京公网安备 11010802020613号
