 煤炭
煤炭
进入11月,环渤海港口动力煤价格止跌回升后再度转弱,不同热值煤种表现分化。11月16日,CCTD环渤海动力煤现货参考价5500K、5000K、4500K分别报1024元/吨、918元/吨和801元/吨,与11月4日相比,5500K、5000K仍分别高出13元和8元,4500K则低了3元。供暖季来临,为何高卡煤相对抗跌,低卡煤却持续承压?
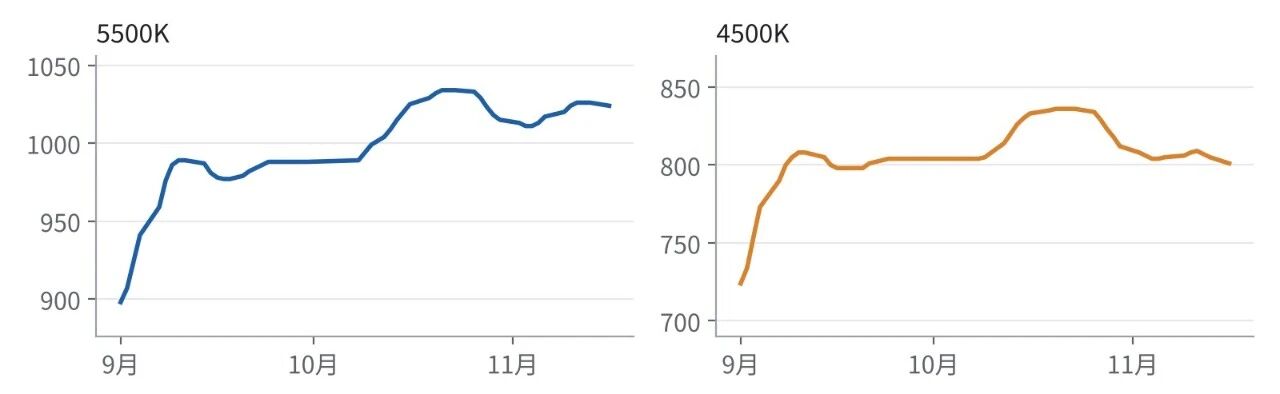
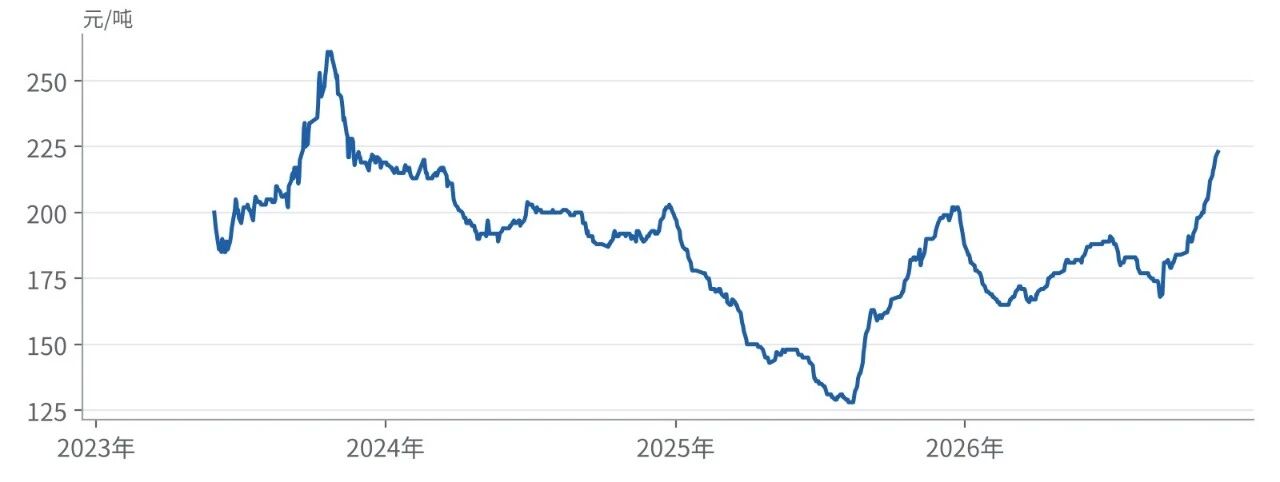
高低卡价差继续扩大
9月15日至11月16日,5500K与4500K价差由181元/吨扩大至223元/吨,升至2023年12月以来最高水平;5000K与4500K价差也由86元/吨扩大至117元/吨。近期高卡煤反弹幅度较大、回调幅度较小,低卡煤反弹有限、较早转弱,共同推动价差走扩。
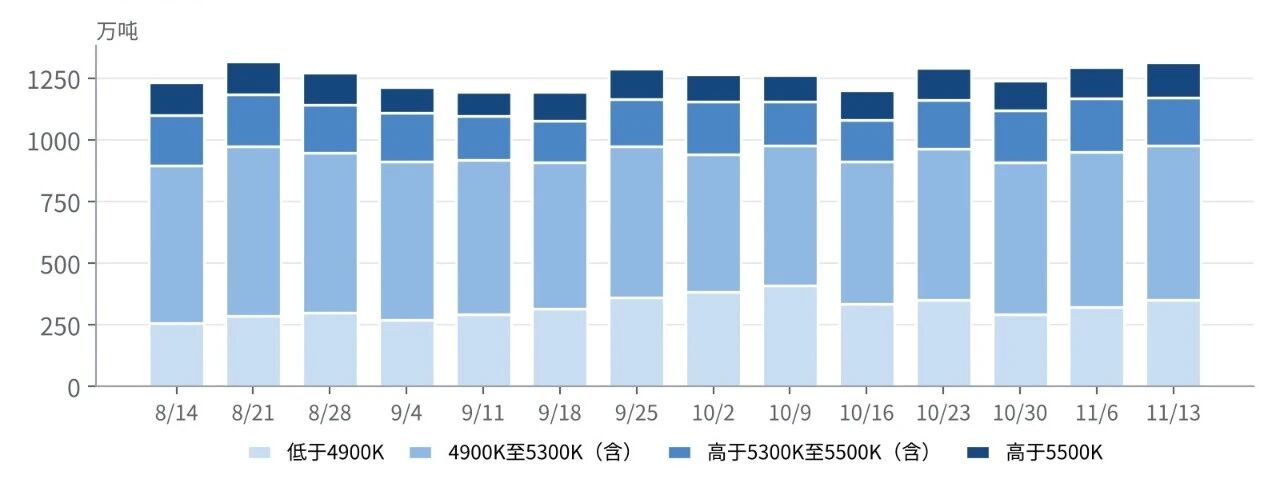
样本累库以低卡为主,高卡内部也有分化
截至11月16日,环渤海港口库存为2601万吨,较10月底增加约119万吨,但较11月10日已有回落。总量之外,更值得关注的是结构。按秦皇岛、曹妃甸和黄骅港分热值样本计算,10月30日至11月13日,三港库存合计增加约74万吨,其中低于4900大卡的增加约58万吨,贡献近八成增量,4900大卡及以上库存占比由76.5%降至73.4%,连续两周回落。高于5300大卡的库存仅增加约5万吨,占比降至25.7%,且增量都在5500大卡以上,5300—5500大卡区间的库存反而下降。
铁路发运仍低于同期,近期已有回升
11月1—15日,大秦线日均发运约105万吨,比去年同期少约19万吨;同期环渤海港口日均调入约177万吨,同比减少约一成。不过,11月14日大秦线发运已升至129.6万吨,15日为117.3万吨,后续要看回升能否持续。耗煤回升,现货采购尚未放量
11月上旬内陆耗煤较10月平均水平有所抬升,库存仍低于近年同期,后续存在补充需求。但最近一周供煤已高于耗煤,库存小幅回升,压力有所缓解。沿海电厂耗煤总体平稳、最近一周略有回落,库存处在近年同期偏高水平,尚未形成持续去库压力。据近期市场调研,部分终端仍有阶段性补库,但整体询货和成交跟进有限,采购以长协及刚需补充为主,对高价现货接受度不高。部分受访贸易商反映高卡可售货源偏紧,低卡询货相对平淡。这与三港低卡库存增量较多的变化相互印证。
短期仍有回调压力,价差收窄需要供需变化
综合来看,本轮高低卡价差扩大,与低卡库存回补较多、终端采购跟进不足有关。部分高卡可售资源偏紧,对其价格形成一定支撑,但供暖需求尚未转化为持续的现货采购增量。随着发运成本下降、终端压价采购,预计短期港口煤价仍将偏弱运行,高卡煤相对抗跌,低卡煤回调压力更大,高低卡价格分化可能延续。后续关注两点。一是铁路发运回升后,高卡可售资源能否持续增加,若采购没有同步改善,高卡煤的价格支撑将减弱,价差可能通过高卡补跌而收窄。二是降温能否带动终端持续去库、实际采购增加,从而缓解煤价下行压力。
 京公网安备 11010802020613号
