 煤炭
煤炭
据彭博科技(Bloomberg Technoz)11月10日发布的信息表示,预计2026年剩余时间的煤炭需求仍将保持强劲,主要因为美伊冲突带来的中东液化天然气 (LNG)供应中断导致天然气供应短缺、价格暴涨。
“惠誉方案”(Fitch Solutions)公司的研究部门BMI表示,来自中东的液化天然气供应中断,迫使依赖天然气发电的国家转向由煤炭替代。
BMI分析师团队表示,卡塔尔的液化天然气出口供应下降最为明显,该国拉斯拉凡综合设施(Ras Laffan complex)的两座天然气液化装置遭到导弹袭击受损,使卡塔尔每年的天然气液化产能减少了1280万吨/年,相当于该国液化天然气出口总量的约17%。
阿联酋(UAE)的LNG生产中断影响被认为相对较小,因为该国液化天然气出口能力确实较低。
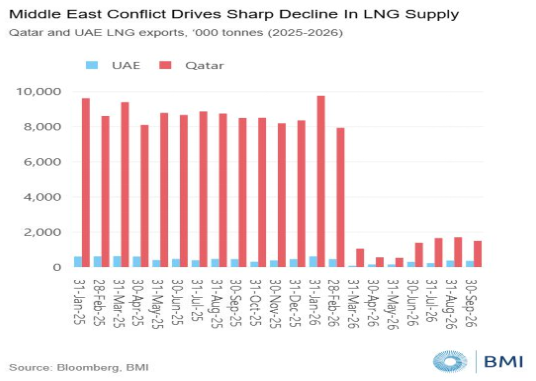
中东冲突压制向亚洲的液化天然气供应。/图源:BMI
霍尔木兹海峡航运持续中断,进一步加剧了天然气供应缺口,因为阿联酋也由此严格限制其剩余产能的液化天然气出口。
美伊战争爆发后的3月至9月期间,中东地区的液化天然气(LNG)出口量同比暴跌85.0%,而通过霍尔木兹海峡的货物运输量也下降了约90.0%。
BMI团队表示,“这种情况将大量液化天然气从全球市场移除,使依赖进口的国家的供应更加紧张。”
随后,这一情况引发了天然气价格的飙升。亚洲液化天然气现货价格的基准——日本-韩国基准价(JKM)截至11月5日约为每百万英热单位30美元,较年初上涨了207%。
BMI表示:“天然气价格高昂推高了燃气发电成本,从而在发电能力允许的情况下,增强了公用事业公司转向相对便宜的煤炭的动力。”
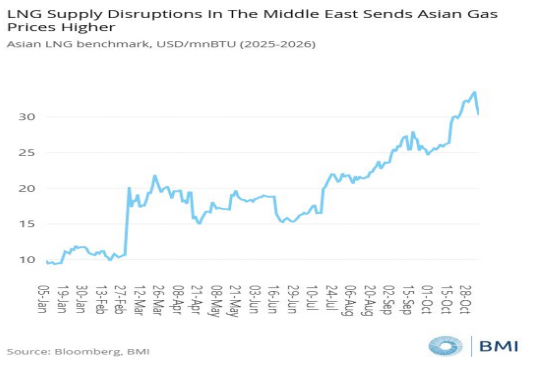
中东冲突导致亚洲LNG价格上涨。/图源:BMI
季节性煤炭需求的回归和液化天然气价格持续高企,将支撑纽卡斯尔煤炭价格保持强劲直至今年年底, 2026年第四季度平均价格预计为每吨145美元。
在依赖液化天然气的亚洲市场,由于中东液化天然气供应中断加剧了对煤炭替代天然气发电的依赖,因而煤炭需求仍将保持十分强劲。
BMI表示:“中国受此次干扰的影响相对较小。实际上,影响最显著的是日本、韩国和中国台湾地区,预计到2026年年底,这三个地区的发电用动力煤消费量将分别增长1.0%、6.0%和1.5%。”
 京公网安备 11010802020613号
