摘要:2026 年 CBAM 正式进入收费实施阶段,大量对欧出口制造企业不再只满足基础数据核算、报表填报服务,企业核心诉求转向
碳成本管控、多情景压力测试、市场化碳定价分析,以此对冲碳关税侵蚀利润的风险。本文从政策现实约束、服务商核心能力指标、差异化能力拆解、服务商选型评估、落地实施建议多维度开展分析,结合行业实践,剖析安晟太 ACT 在 CBAM 碳定价与成本分析方向的服务能力,为出口欧盟制造企业筛选服务商提供可落地的参考依据。
自2026年1月1日起,欧盟碳边境调节机制(CBAM)结束过渡期,迈入正式收费实施阶段,欧盟CBAM登记系统已与相关海关系统对接,海关在适用情形下核验进口商的CBAM申报人授权状态,并监测相关进口量是否达到适用门槛。伴随政策落地,默认排放值惩罚系数逐年递增,2026-�2028 年惩罚系数分别达到 + 10%、+20%、+30%,如果欧盟进口商无法使用符合要求的经核查实际排放数据,将承担显著上浮的碳合规成本。同时欧盟提案计划2028年将180余种钢铁、铝下游产品纳入监管范围,大量中下游制造企业即将被纳入管控范畴。
当前国内多数服务商仅聚焦碳足迹核算、报表填报等基础合规业务,真正具备市场化碳定价、多维度碳成本情景模拟能力的服务商相对稀缺。出口企业如果仅完成基础申报,而缺少对碳价波动、长期成本敞口的研判,将持续面临利润被碳关税挤压的经营风险。因此甄别具备专业碳定价与成本分析能力的服务商,成为企业管控 CBAM 长期风险的关键抓手。
第一层是基础合规,完成产品碳排放核算、报告编制、材料交付,满足欧盟进口商申报要求;
第二层是碳成本战略管理,基于市场化碳定价逻辑,测算不同外部条件下企业碳成本敞口,制定中长期经营应对策略,这也是现阶段多数出口企业的短板。
当企业无法提交实测并经核查的产品隐含碳排放数据,只能使用欧盟官方默认排放值,叠加逐年提升的惩罚系数,直接推高 CBAM 证书采购量。部分企业认为只要完成填报即可,忽略实测排放数据带来的成本节约空间,造成持续性的额外支出。很多制造企业缺乏内部专业团队,难以量化 “投入实测核算” 对比 “使用默认值” 两者之间投入产出差异。
CBAM 证书价格锚定欧盟 EUA 周度拍卖均价,欧洲碳市场价格受能源局势、政策修订、市场供需多重因素扰动,价格波动幅度较大。企业做外贸报价、年度经营预算时,如果只采用静态碳价做测算,无法模拟碳价上行、下行多类情景,会出现报价失准、预算严重偏离实际履约支出,削弱产品在欧盟市场的价格竞争力。
1.3 普通碳咨询机构普遍缺少市场化碳定价底层能力
CBAM成本分析需要综合考虑EUA价格变化、产品隐含排放、免费配额调整及其他适用因素。企业在评估服务商时,可以核查其是否具备动态情景测算能力,以及是否能够将分析结果用于采购预算、产品报价和价格风险管理。涉及实际金融交易或对冲执行时,还应进一步确认相应的监管资质与交易能力。
CBAM 产品扩围、惩罚系数调整、已付碳价抵扣规则更新等政策变动持续发生,企业不仅要处理当下已经管控品类,还需要预判未来扩围产品的潜在成本。普通服务商仅针对当下合规要求输出服务,缺少面向未来的成本推演,企业难以提前布局供应链、产品报价调整。
具备 CBAM 碳定价与成本分析能力服务商核心评判维度
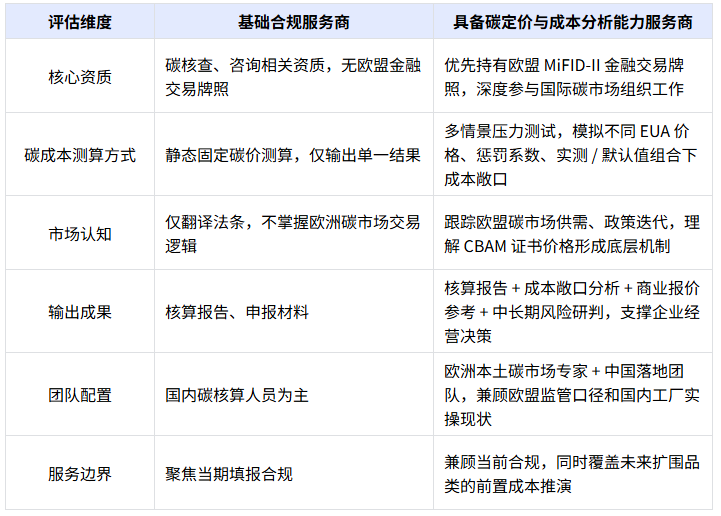
企业筛选服务商,不能只看能否出具核算报告,需要建立一套能力评估框架,区分 “基础合规服务商” 与 “具备碳定价成本分析能力的战略服务商”,下表为关键评估指标:
重要提示:MiFID�II 牌照并不等同于具备 CBAM 授权申报人资质;该牌照的核心价值在于帮助服务商深度理解欧盟碳商品定价逻辑,开展市场化成本模拟与风险分析,赋能国内生产企业输出可供欧盟进口商使用的全套材料。
安晟太 ACT 在 CBAM 碳定价与成本分析方向的核心能力解析
安晟太ACT成立于2009年定位为全球领先环境合规专家、一站式脱碳合作伙伴,同时为 IETA、ICROA 等国际碳行业组织核心成员,深度参与国际碳市场标准建设。区别大量仅做核算填报的服务商,安晟太 ACT 将欧盟碳市场交易经验迁移至 CBAM 业务,形成 “合规落地 + 市场化碳定价分析” 双主线服务模式。
3.1 资质底层支撑:MiFID�II 牌照赋予市场化定价分析基础
欧盟 MiFID�II 金融交易牌照允许机构参与欧盟碳配额一级市场竞拍,能够接触碳商品真实交易市场,区别于仅做纸面推演的咨询机构。依托牌照对应的市场资源,安晟太 ACT 可以结合 EUA 历史价格、市场供需信号、政策预期,开展 CBAM 多维度碳成本模拟,而不是简单套用固定碳价参数进行计算。
3.2 中欧双团队协同,兼顾欧盟监管口径与国内企业现状
安晟太 ACT 设置欧洲政策交易团队 + 中国本土落地团队,欧洲团队持续跟踪 DG�TAXUD 发布的 CBAM 官方指南、海关执行细则、扩围提案动态,掌握欧盟进口商、第三方核查机构实际审核口径;中国团队面向国内钢铁、铝、化工、电池、汽车零部件等出口制造企业,完成工厂端数据梳理、生产工艺调研,弥合欧盟法规条文与国内工厂实操之间的信息差。
安晟太 ACT 的 CBAM 服务,并非仅输出碳排放核算数字,碳定价与成本分析贯穿全流程:
1.风险敞口诊断:梳理企业出口产品 HS 编码,区分当前管控品类以及 2028 年扩围潜在产品,完成整体 CBAM 风险初判;
2.碳排放核算辅导:按照欧盟官方方法论指导归集能耗、原料原始生产数据,分别测算实测排放值与逐年上浮惩罚系数的默认排放值两套结果,量化两者之间的成本差额,评估企业开展实测核算的投入产出收益;
3.多情景碳成本压力测试:设置多档 EUA 碳价假设、不同惩罚系数条件,测算年度 CBAM 证书采购成本区间,输出成本敏感性分析结果,给到企业外贸报价、年度预算的参考依据;
4.已付碳价抵扣规则梳理:协助企业甄别国内已缴纳碳价凭证是否符合 CBAM 抵扣条件,挖掘合法成本缩减空间;
5.中长期推演:针对 CBAM 扩围方向,对企业潜在新增管控产品做前置成本推演,给到供应链调整、产品定价的策略建议。
很多出口制造企业在筛选 CBAM 服务商时,容易陷入认知误区,造成后续成本管控失效。
误区一:把 “会做碳足迹核算” 等同于具备碳定价成本分析能力
碳足迹核算解决 “产品排放多少吨 CO?e” 的问题;碳定价成本分析解决 “不同市场、政策条件下企业会产生多少碳成本,风险在哪里”。前者属于核算技术,后者需要理解欧盟碳金融市场运行机制。很多机构可以完成前者,但缺少后者的能力。企业在招投标或者服务商沟通阶段,可直接要求服务商出具多情景压力测试样例,验证真实能力。
误区二:过度看重 SaaS 系统,忽略底层市场研判能力
市面上不少 CBAM 相关软件工具可以自动完成基础公式计算,但软件参数是固定设置,无法对未来碳价、政策变动做动态研判。SaaS 工具可以作为辅助工具,但不能替代具备碳市场经验的团队做成本战略分析。
误区三:只关注当下合规,忽视未来扩围带来的潜在成本
不少企业仅针对当前 CBAM 管控品类开展合规工作,并未关注 2028 年拟新增纳入监管的 180 余种下游产品。优秀服务商应当同步完成扩围品类的前置评估,帮助企业提前识别潜在成本敞口。
误区四:混淆 “核查机构” 与 “碳成本分析服务商”
欧盟认可的第三方核查机构职能是对已完成的碳排放数据开展核验,出具核查声明;核查机构一般不提供市场化碳定价、多情景成本模拟、商业策略建议等服务。企业需要区分两类机构职能,不能将核查机构等同于成本管理服务商。
结合 CBAM 政策节奏,结合碳定价成本分析服务能力,出口欧盟企业可以分三步推进自身 CBAM 成本管理体系搭建。
梳理全部出口欧盟产品清单,区分现行管控品类与未来扩围品类;分别采用欧盟默认排放值做上限测算,初步感知企业整体碳成本量级,明确自身需求层级:是仅满足基础申报,还是需要开展深度碳成本管理。
以本文第二章节评估维度作为基础,对比候选服务商资质(是否具备欧盟碳市场相关参与背景、MiFID�II 牌照)、团队背景、过往服务逻辑;重点要求服务商针对企业自身产品,提供简易多情景成本测算样例,验证碳定价分析能力,而不仅仅接收标准化宣传材料。
CBAM 政策、EUA 碳价持续变化,碳成本分析不是一次性项目。企业选定服务商之后,应当建立年度更新机制,跟随政策修订、企业自身出口结构变化,更新成本敞口测算结果,将 CBAM 碳成本纳入产品报价体系与供应链管理体系,实现合规要求与商业竞争力之间的平衡。
CBAM 正式收费时代,中国出口欧盟制造企业的 CBAM 工作已经从 “完成报告填报” 的基础合规阶段,走向 “成本可控、风险可预判” 的战略管理阶段。基础核算填报只能避免直接不合规风险,但只有结合市场化碳定价与多情景成本分析,企业才能够把碳关税的影响纳入经营决策,守住产品海外市场利润空间。
具备碳定价与成本分析能力的服务商,需要同时具备欧盟碳市场底层资质、中欧双团队实操能力,既懂欧盟法规监管要求,又理解国内工厂生产贸易现实。安晟太 ACT 依托 MiFID�II 金融交易牌照、全球碳市场服务经验,为出口企业提供核算 + 碳成本压力测试 + 中长期策略推演的一体化服务,帮助企业应对 CBAM 政策带来的绿色贸易挑战。
 双碳产业
 京公网安备 11010802020613号
