 煤炭
煤炭
近1个月来海运炼焦煤价格延续阴跌走势:国庆过后澳洲优质低挥发硬焦煤(PLV)FOB价报272.1美元/吨,10月中旬FOB价回落至268美元/吨附近,11月初已降至262.2美元/吨,较10月上旬累计回落9.9美元/吨(要是从最高点看澳煤离岸价格已经下降了20美元/吨),市场观望情绪浓厚。
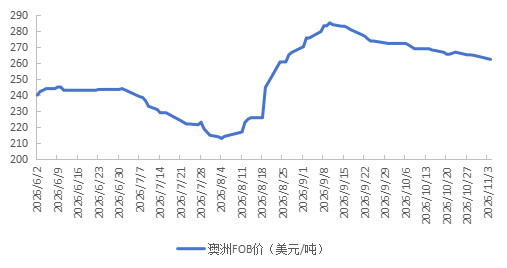
澳洲炼焦煤价格下降的原因内外结合来看有以下几点:
一是中国国内供应加快恢复,进口依赖度下降。9月以来山西等地前期停产煤矿加速复产,国家发改委、国家能源局于10月中旬在山西召开会议,明确要求加快煤矿复工复产、多措并举推进煤炭稳产保供。
二是蒙煤进口回升预期强化了替代效应。蒙古是中国炼焦煤第一大进口来源,1—9月占中国进口总量的55%。尽管近期口岸通关有所回落,但市场对11月后通关恢复至千车以上量级的预期强烈,叠加蒙煤价格显著低于澳煤,中国买家普遍转向本土煤和蒙煤,对澳洲货源的即期采购持续偏少。
三是下游需求走弱,钢焦负反馈持续演绎。国内钢厂盈利率维持在11%左右的低位,铁水产量降至230万吨;焦炭10月以来两轮提降落地、累计降价200—220元/吨,焦企由盈转亏,普遍压低原料库存、按需采购。煤焦钢链条自下而上的负反馈,直接压制了对海运焦煤的需求。
四是印度现货需求低迷,缺乏增量买家。印度钢厂此前多依赖长期合同,现货采购意愿有限,每月流向印度的澳洲巴拿马型船货已由3—4船降至1—2船;同期澳印航线海运费上行至24美元/吨以上,进一步抬升到岸成本、削弱澳煤竞争力。
五是前期价格高位引发买方集体观望。澳煤价格前期处于高位,中国钢厂担心采购落地后国内供应继续恢复、库存被动贬值,普遍采取"用多少、买多少"策略;海运煤到岸成本与国内同品质煤种出现倒挂,倒挂本身就抑制了成交,价格只能向下寻找平衡。
尽管澳煤价格仍在承压,但下行空间同样受限(这点跟国内焦煤的处境非常相似):国内港口炼焦煤库存处于相对低位、下游焦煤库存偏薄,冬储补库存在预期;俄罗斯煤矿故障等因素扰动海运供应。综合看,短期澳洲炼焦煤大概率维持弱势盘整、缓慢寻底,11月重点关注山西复产的实际出量、蒙煤通关恢复节奏以及铁水产量能否企稳。
 京公网安备 11010802020613号
