 煤炭
煤炭
过去一周(2026年10月29日-11月4日),国内煤矿炼焦煤产量延续修复态势,叠加需求端表现萎靡,影响出货有所受阻,煤矿库存继续累积。
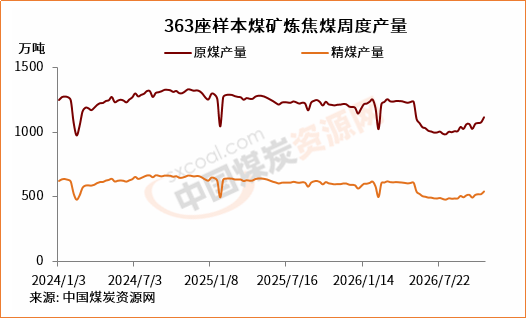
期间,山西地区煤矿复产继续推进。中国煤炭资源网调研结果显示,11月4日山西全省停产炼焦煤煤矿(长治、太原、晋中、吕梁、临汾五市)合计31座,停产煤矿数量周环比减少1座,相比5月25日减少88座。
当地供应端整体处于复产增量的阶段,不过严格的安全检查、产能、井下条件等因素对在产煤矿开工形成制约,多数煤矿产量仍未恢复至正常水平,同时少数煤矿还有因检修及安全隐患出现临时停产现象,当地整体增量空间仍有受限。
中国煤炭资源网调研数据显示,截至11月4日的一周,363座样本煤矿产能利用率周环比增加2.71个百分点,达到77.46%。其中,山西地区样本煤矿产能利用率周环比增加2.63个百分点,达到71.51%。
在此期间,全部363座样本煤矿炼焦原煤产量周环比增3.63%,为连续第四周增长,达到1113万吨;炼焦精煤产量周环比增加3.84%,达到543万吨,同样为连续第四周增长。其中山西地区样本煤矿焦原煤产量周环比增3.81%,焦精煤产量增4.29%。
随着部分前期因井下原因生产受限的矿点恢复生产,山东地区供应恢复态势更显亮眼。当地样本煤矿产能利用率周环比增加4.56个百分点;炼焦原煤产量周环比增5.69%,炼焦精煤产量周环比增加5.48%。
同时,受当地保供任务影响叠加行业整体需求不佳背景下,山东地区煤矿库存增幅同样明显。数据显示,截至11月4日的一周,当地样本煤矿炼焦原煤库存周环比增加15.79%;焦精煤库存周环比增加26.8%。
全国范围来看,数据显示,过去一周363座样本煤矿炼焦原煤库存周环比增加4.96%,连续第八周增长,达到207万吨;焦精煤库存周环比增加8.95%,达到229万吨,呈现环比七连增。
期间,炼焦煤市场参与者观望心态浓厚,下游企业对原料煤采购积极不高,维持按需采购为主,中间环节采买同样谨慎,市场成交氛围一般,部分签单困难的煤矿继续累库。不过,得益于仍有前期订单执行,多数煤矿库存压力暂不明显。
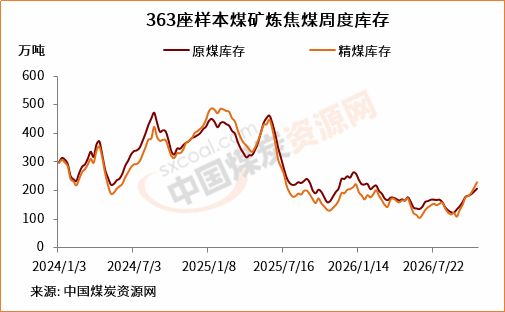
展望后续,钢材消费传统淡季已至,炼焦煤需求面临进一步走弱风险,叠加供应端的持续修复,短期煤矿库存累积态势或难改。
 京公网安备 11010802020613号
